Reparatur über der 130%-Grenze – Versicherer muss zahlen!
Landgericht Stuttgart, Urteil vom 02.07.2026, Az. 12 O 263/25
Nach einem Unfall scheint zunächst alles klar: Das Gutachten liegt innerhalb der 130%-Grenze und die Reparatur kann durchgeführt werden. Doch beim Zerlegen des Fahrzeugs treten weitere Schäden zutage, die Reparatur wird deutlich teurer und überschreitet die Grenze. Die Frage lautet: Wer trägt die Mehrkosten?
Das LG Stuttgart sagt: Das Risiko verdeckter Schäden trägt grundsätzlich der Schädiger beziehungsweise dessen Haftpflichtversicherer. Einen Rückgriff auf den Sachverständigen lehnte das Gericht für den entschiedenen Sachverhalt ab.
Reparatur über der 130%-Grenze: Wer zahlt?
Wie schwer ein Unfallschaden wirklich ist, zeigt sich oft erst nach dem Zerlegen. Überschreiten die Reparaturkosten danach die 130%-Grenze, versucht der Haftpflichtversicherer des Unfallgegners mitunter, die Mehrkosten auf den Geschädigten, die Werkstatt oder den Sachverständigen abzuwälzen. Das Landgericht Stuttgart hat einen solchen Rückforderungsversuch zurückgewiesen (Urt. v. 02.07.2026, Az. 12 O 263/25; rechtskräftig).
Was war passiert?
Im September 2022 wurde ein Fahrzeug der Kompaktklasse bei einem Unfall beschädigt. Ein vom Geschädigten beauftragter Kfz-Sachverständiger schätzte die Reparaturkosten auf 27.834,43 €. Den Wiederbeschaffungswert setzte er mit 25.700 € an, die Wertminderung mit 1.700 €. Im Gutachten wies er ausdrücklich darauf hin, dass der stark verschmutzte Unterboden gereinigt und die Verkleidungen entfernt werden müssten, um weitere Schäden zu erkennen.
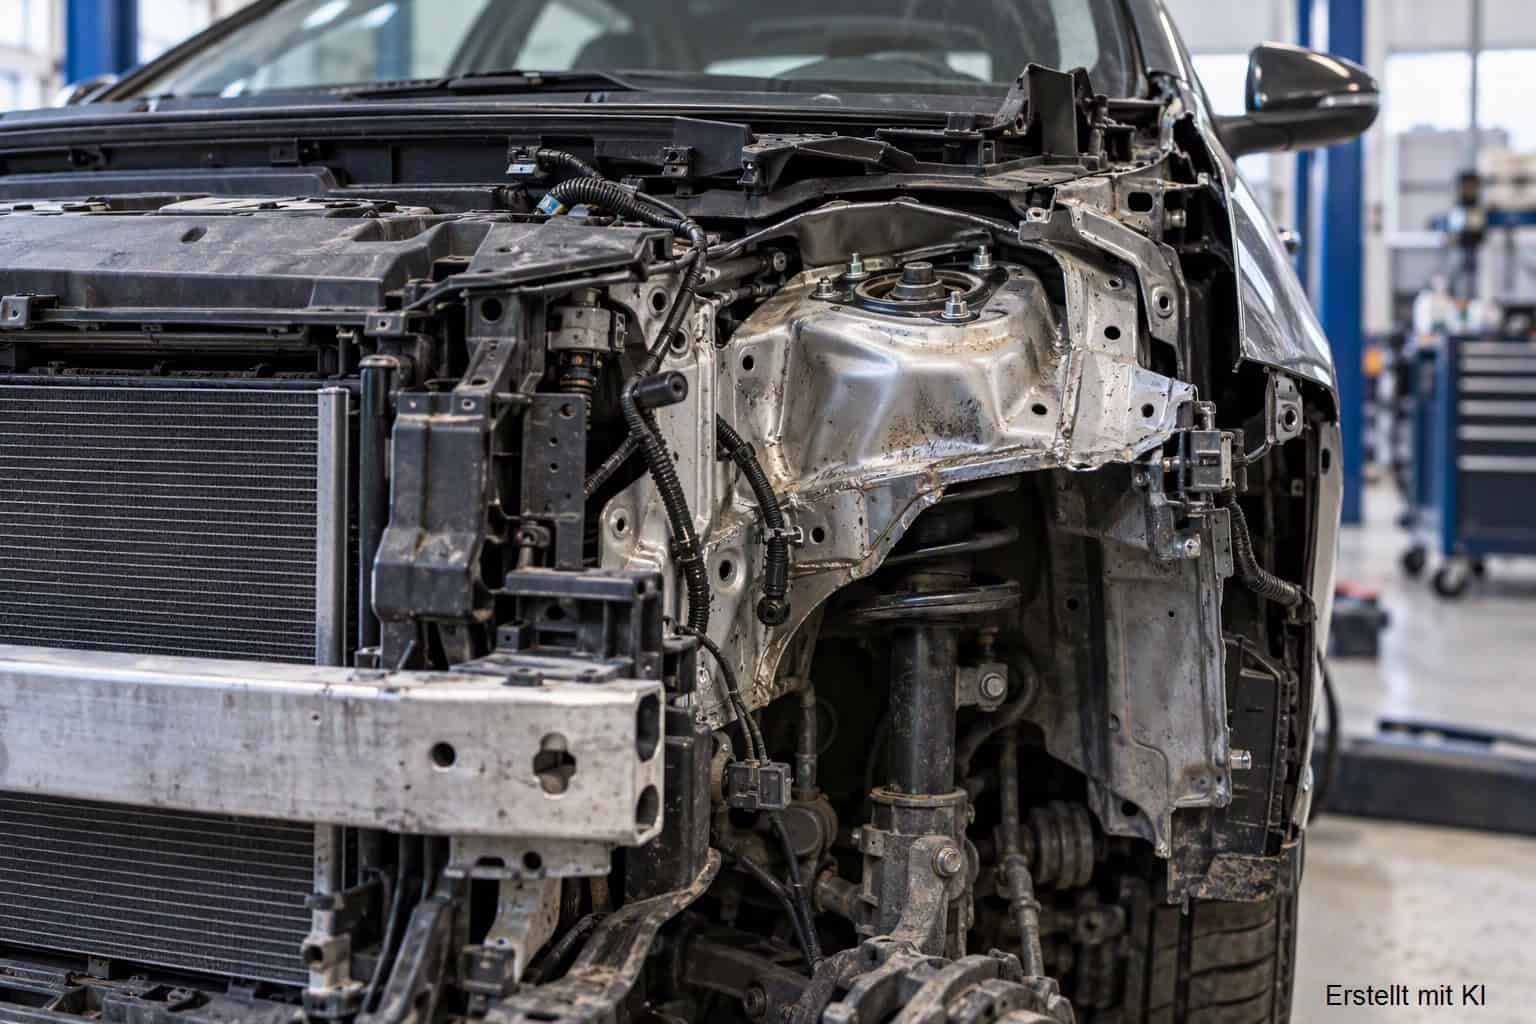
Der Geschädigte ließ das Fahrzeug reparieren. Als die Werkstatt die Front zerlegt hatte, zeigte die Nachbesichtigung, dass der rechte Federdom nach oben hin verformt war. Die Reparaturkosten stiegen dadurch auf 33.458,50 €.
Wie deutlich wurde die 130%-Grenze überschritten?
Verglichen werden die Reparaturkosten einschließlich Wertminderung mit dem Wiederbeschaffungswert (siehe 130%-Regel):
- Grenze: 130 % von 25.700 € = 33.410 €
- laut Erstgutachten: 27.834,43 € + 1.700 € = 29.534,43 € (rund 115 %)
- nach der Nachbesichtigung: 33.458,50 € + 1.700 € = 35.158,50 € (rund 137 %)
Der Versicherer regulierte insgesamt 52.451,54 €. Bei einer Abrechnung auf Totalschadenbasis hätte er nach eigener Rechnung nur 18.226,89 € zahlen müssen. Die Differenz von 34.224,65 € verlangte er vom Sachverständigen zurück.
Warum musste der Versicherer die Reparatur überhaupt bezahlen?
Der Geschädigte durfte sich auf das Gutachten verlassen (subjektbezogener Schadensbegriff). Treiben etwa verdeckte Unfallschäden die Kosten erst während der Reparatur über die 130%-Grenze, trägt dieses Prognoserisiko grundsätzlich der Schädiger und damit sein Haftpflichtversicherer. Voraussetzung bleibt, dass das Fahrzeug vollständig und fachgerecht nach den Vorgaben des Gutachtens und eines etwaigen Nachtrags repariert und anschließend weiter genutzt wird.
Die 130%-Grenze wird dadurch nicht bedeutungslos. Entscheidend war hier, dass die Reparatur nach dem ursprünglichen Gutachten innerhalb der Grenze lag und die Überschreitung erst durch später entdeckte, verdeckte Schäden eintrat. Weist bereits das Gutachten Kosten von mehr als 130 % aus, greift der Schutz des Prognoserisikos nicht. Reparaturkosten können dann nur verlangt werden, wenn die tatsächliche Reparatur fachgerecht und vollständig innerhalb der Grenze bleibt, etwa durch den Einsatz von Gebrauchtteilen.
Kann sich der Versicherer beim Sachverständigen schadlos halten?
Nur dann, wenn der Sachverständige seine Pflichten verletzt und gerade dadurch ein ersatzfähiger Schaden entstanden ist. Der Gutachtenvertrag zwischen Geschädigtem und Sachverständigem schützt auch den Haftpflichtversicherer des Schädigers; er kann daraus eigene Schadensersatzansprüche geltend machen (BGH, Urt. v. 13.01.2009, Az. VI ZR 205/08; §§ 634 Nr. 4, 636, 280 Abs. 1 BGB). Hier fehlte es an beiden Voraussetzungen.
Nach den Feststellungen des Gerichts war der Schaden am Federdom bei der Erstbesichtigung nicht erkennbar. Er wurde erst sichtbar, als die rechte Frontpartie vollständig zurückgebaut war, und hatte mit dem verschmutzten Unterboden nichts zu tun. Das Fahrzeug vorsorglich und „quasi auf Verdacht“ zu zerlegen, hielt das Gericht wegen der damit verbundenen Kosten nicht für geboten.
Auch der zweite Vorwurf griff nicht. Der Versicherer meinte, der Sachverständige hätte für Getriebe und Lenkgetriebe Neuteile statt Austauschteile kalkulieren müssen. Die Mehrkosten von zusammen 2.261,05 € hätten die Reparatur jedoch nicht über die Grenze gehoben: 29.534,43 € + 2.261,05 € = 31.795,48 €. Ein etwaiger Fehler hätte den geltend gemachten Schaden also nicht verursacht.
Das Ergebnis: Stellt sich erst während der Reparatur heraus, dass verdeckte Unfallschäden die Kosten über die 130%-Grenze treiben, bleibt dieses Risiko beim Schädiger und seinem Haftpflichtversicherer. Auf den Sachverständigen lässt es sich nicht abwälzen, wenn er ein fachlich fehlerfreies Gutachten erstellt hat.
Durfte die Reparatur zu Ende geführt werden?
Ja. Die Front war vollständig zerlegt, ein erheblicher Teil der Reparaturkosten bereits angefallen und das Fahrzeug nicht nutzbar. Ein Abbruch war nach Auffassung des Gerichts wirtschaftlich nicht sinnvoll. Vertretbar war es vielmehr, das Fahrzeug fertig reparieren zu lassen, um für die bereits angefallenen Kosten einen Gegenwert zu erhalten. Die reparierende Werkstatt war dem Rechtsstreit als Streithelferin beigetreten; die Entscheidung stärkt deshalb auch ihre Position. Zusätzlicher Aufwand, der sich erst bei der Instandsetzung zeigt und den der Geschädigte nicht erkennen konnte, geht im Verhältnis zu ihm grundsätzlich zulasten des Schädigers (Werkstattrisiko).
Was bedeutet das Urteil für Geschädigte?
- Mehrkosten durch verdeckte Schäden müssen Geschädigte grundsätzlich nicht selbst tragen, wenn Sie auf ein ordnungsgemäßes Gutachten vertraut haben.
- Wenn ein Geschädigter gemäß Gutachten und eines etwaigen Nachtrags hat reparieren lassen, muss der Versicherer darlegen, warum der Schutz des Prognoserisikos ausnahmsweise nicht greifen soll.
Was sollten Werkstätten beachten?
- Hinweise im Gutachten auf möglicherweise verdeckte Schäden ernst nehmen und die betroffenen Bereiche früh freilegen.
- Neu entdeckte Schäden im zerlegten Zustand fotografisch festhalten, möglichst mit der unbeschädigten Gegenseite als Vergleich. Im Stuttgarter Fall machten genau solche Bilder vom linken und rechten Federbeindom die Verformung nachvollziehbar.
- Den Sachverständigen sofort zur Nachbesichtigung hinzuziehen und den Kunden informieren.
Die Auseinandersetzung mit dem Versicherer gehört dann in anwaltliche Hände!
Sie waren in einen Unfall verwickelt?
Kontaktieren Sie uns frühzeitig: Wir prüfen Ihre Ansprüche und setzen sie konsequent durch.
Siehe auch: