Lkw an der Brücke hängengeblieben: Muss der Fahrer den Schaden zahlen?
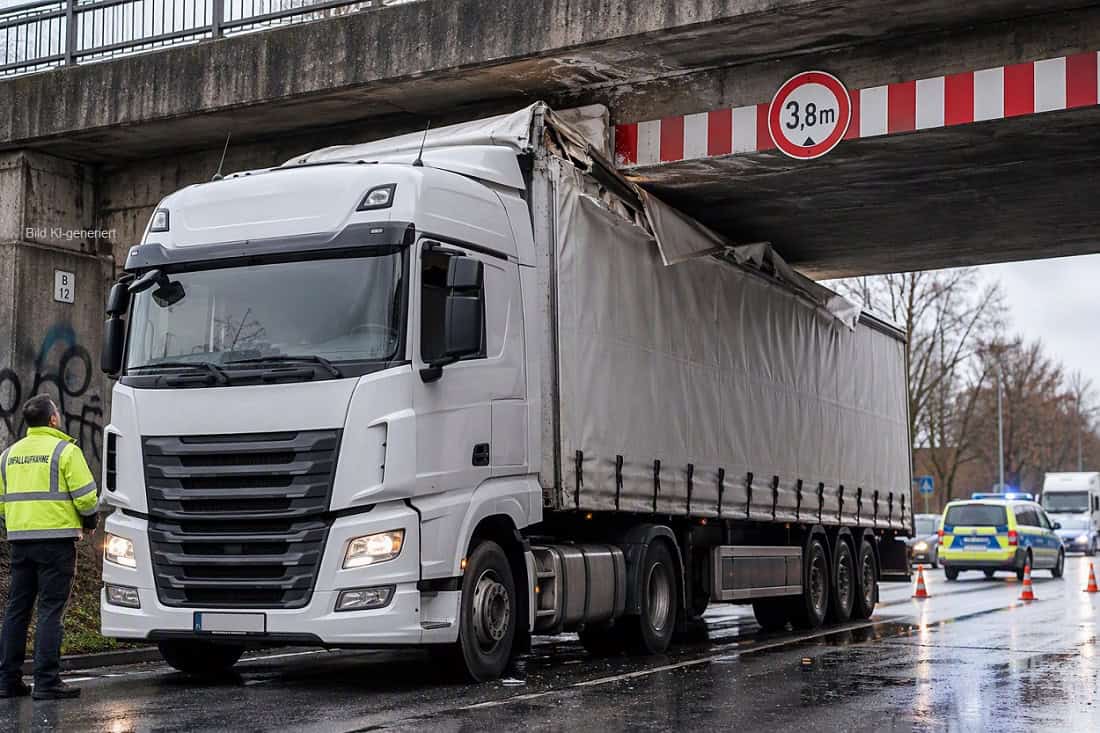
Zunächst kann das auch stimmen: Die Schäden an der Brücke ersetzt der Haftpflichtversicherer, die am Lkw oder dem Anhänger in der Regel die Kasko. Das eigentliche Problem zeigt sich mitunter erst Wochen später: die Regressforderung gegen den Fahrer.
Dabei sind zwei Fragen auseinanderzuhalten:
- Zahlt der Kaskoversicherer dem Unternehmen den Schaden?
- Kann er sich das Geld anschließend beim Fahrer zurückholen?
Je nach Konstellation können die Antworten bei äußerlich ein und derselben Fahrt unterschiedlich ausfallen.
Wer bezahlt den Schaden an der Brücke?
Den Schaden an der Brücke reguliert der Kfz-Haftpflichtversicherer des Lkw. Gegenüber dem Brückeneigentümer bleibt er auch dann zur Leistung verpflichtet, wenn der Anstoß grob fahrlässig war. Vom Fahrer kann er sich das Geld nicht allein deshalb zurückholen. Leistungsfrei gegenüber Versicherungsnehmer und mitversichertem Fahrer ist er grundsätzlich nur, wenn der Schaden vorsätzlich herbeigeführt wurde (§ 103 VVG).
Ein Regress kommt sonst nur bei Obliegenheitsverletzungen in Betracht, etwa bei Alkohol am Steuer, Fahren ohne Fahrerlaubnis oder Unfallflucht. Den vollständigen Betrag kann sich der Versicherer jedoch nicht zurückholen.
Der Regress ist begrenzt:
- bei Verstößen vor dem Unfall auf höchstens 5.000 Euro (§ 5 Abs. 3 KfzPflVV)
- bei Verstößen nach dem Unfall auf höchstens 2.500 Euro, bei besonders schwerwiegenden vorsätzlichen Verstößen gegen die Aufklärungs- oder Schadenminderungspflicht auf höchstens 5.000 Euro (§ 6 Abs. 1 und 2 KfzPflVV)
Zahlt der Kaskoversicherer den Schaden an Lkw und Hänger?
In der Regel ja, und zwar an das Unternehmen, abzüglich der vereinbarten Selbstbeteiligung. Wegen grober Fahrlässigkeit kürzen darf der Kaskoversicherer nur, wenn der Versicherungsnehmer selbst oder sein Repräsentant den Schaden grob fahrlässig herbeigeführt hat (§ 81 Abs. 2 VVG).
Repräsentant ist nicht schon, wer das Fahrzeug fährt und pflegt, sondern wer die Verantwortung für das Fahrzeug anstelle des Versicherungsnehmers übernommen hat (BGH, Urt. v. 21.04.1993, Az. IV ZR 34/92).
Bei einem angestellten Berufskraftfahrer, der lediglich Touren fährt, ist das in aller Regel nicht der Fall. Anders kann es bei einem Fuhrparkleiter liegen, dem das Unternehmen die Verantwortung für das Fahrzeug übertragen hat. Grobe Fahrlässigkeit und Repräsentantenstellung muss der Versicherer beweisen. Mehr dazu im Stichwort Repräsentantenhaftung.
Eine Kürzung droht deshalb vor allem, wenn der Unternehmer selbst am Steuer saß.
Wer einen Lkw mietet und selbst fährt, ist nicht Versicherungsnehmer der Kasko des Vermieters. Hat er gegen Entgelt eine Haftungsfreistellung vereinbart, haftet er dem Vermieter bei grober Fahrlässigkeit aber anteilig, ähnlich einer Kaskokürzung. Ein Beispiel dafür ist der Fall des LG Hagen weiter unten.
Kann der Kaskoversicherer beim Fahrer Regress nehmen?
Hier liegt das Risiko für den Fahrer. Hat das Unternehmen gegenüber dem Fahrer einen Schadensersatzanspruch und ersetzt der Kaskoversicherer den Schaden, geht dieser Anspruch auf den Versicherer über (§ 86 Abs. 1 VVG).
Einen eigenen Anspruch gegen den Fahrer hat der Kaskoversicherer dagegen nicht. Anders als in der Kfz-Haftpflicht ist der Fahrer in der Kasko nicht mitversichert. Er wird wie ein beliebiger Dritter behandelt und hat gegenüber dem Kaskoversicherer keine Obliegenheiten aus dem Versicherungsvertrag.
Das hat das OLG Dresden klargestellt (OLG Dresden, Beschl. v. 21.08.2023, Az. 4 U 476/23). Ein angestellter Lkw-Fahrer war nach seinen Angaben einem knapp einscherenden Überholer ausgewichen und hatte auf dem Grünstreifen zwei Bäume umgefahren. Er fuhr zum Firmensitz, schilderte den Unfall noch am selben Abend der Geschäftsführung und meldete sich am nächsten Morgen bei der Polizei. Im Auftrag des Kaskoversicherers wurden von ihm gut 24.000 Euro eingeklagt. Das LG Leipzig wies die Klage ab, das OLG Dresden kündigte an, die Berufung zurückzuweisen:
- Obliegenheiten aus dem Kaskovertrag treffen den Fahrer nicht. Er ist weder Versicherungsnehmer noch versicherte Person. Eine Obliegenheitsverletzung konnte ihm deshalb nicht vorgehalten werden.
- Auch die Unfallflucht half dem Versicherer nicht. Einen Anspruch des Arbeitgebers wegen Verletzung von § 142 StGB, der auf den Versicherer hätte übergehen können, gab es nicht: Der Arbeitgeber wusste, wer gefahren war, und hatte den Unfall noch am selben Abend aus erster Hand erfahren.
- Dafür, dass den Fahrer mehr als leichteste Fahrlässigkeit traf, hatte der Versicherer nichts vorgetragen. Damit bestand auch kein Anspruch des Arbeitgebers aus dem Arbeitsverhältnis, der auf ihn hätte übergehen können.
Strafrechtlich wurde der Fahrer gleichwohl wegen unerlaubten Entfernens vom Unfallort zu einer Geldstrafe verurteilt. Dieses Risiko besteht unabhängig vom Regress (siehe Unfallflucht).
Zahlreiche Kaskobedingungen nach dem Muster des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV) sehen einen Regressverzicht zugunsten des berechtigten Fahrers vor, soweit dieser den Schaden lediglich einfach fahrlässig verursacht hat. Ob ein solcher Verzicht besteht und wie weit er reicht, ergibt sich aus den konkreten Versicherungsbedingungen. Bei Vorsatz oder grober Fahrlässigkeit entfällt der Verzicht.
Viele Tarife verzichten außerdem auf den Einwand grober Fahrlässigkeit, meist mit Ausnahmen für Diebstahl, Alkohol und Drogen. Ob dieser Verzicht auch den Regress gegen den Fahrer ausschließt, ergibt sich aus der Klausel im konkreten Vertrag. Mehr zu Verzichtsklauseln im Stichwort Kaskoversicherung.
Sind Kollisionen mit Brücken immer grob fahrlässig?
Nicht zwingend. Grobe Fahrlässigkeit verlangt zweierlei: einen objektiv schweren Sorgfaltsverstoß und ein auch persönlich unentschuldbares Verhalten.
Wie streng die Gerichte urteilen, zeigt das LG Hagen (LG Hagen, Beschl. v. 01.08.2012, Az. 7 S 31/12). Ein Mieter stieß mit einem 3,50 Meter hohen Miet-Lkw in einem Tunnel mit beschilderten 3,10 Metern an die Decke. Die Fahrzeughöhe stand auf einem Aufkleber an der Windschutzscheibe. Der Mieter hatte kaum Lkw-Erfahrung. Er meinte, weil Straßenbahnen den Tunnel befuhren, passe auch sein Lkw hindurch.
Das ließ die Kammer nicht gelten: Die Straßenbahn fuhr in der Mitte des gewölbten Tunnels, also an der höchsten Stelle. Die Fahrspuren lagen seitlich davon. Der Mieter haftete gegenüber dem Vermieter trotz vertraglicher Haftungsfreistellung zur Hälfte. Es ging dort zwar nicht um einen angestellten Fahrer, sondern um einen Mieter. Für die Frage, wann ein Brückenanstoß grob fahrlässig ist, gelten aber dieselben Maßstäbe.
Dieselbe Entscheidung zeigt, wo die Verteidigung ansetzt. Das LG Hagen grenzte seinen Fall ausdrücklich von einem Urteil des OLG Hamm ab (OLG Hamm, Urt. v. 23.05.1995, Az. 7 U 3/95). Dort hatte der Fahrer gesehen, wie ein entgegenkommendes, aus seiner Sicht größeres Fahrzeug die Unterführung in der Mitte durchfuhr, und tat es ihm gleich. Diese konkrete Beobachtung ließ den Vorwurf subjektiv grober Fahrlässigkeit entfallen.
Umstände, die gegen grobe Fahrlässigkeit sprechen können
- fehlende, verdeckte oder widersprüchliche Beschilderung
- eine erst kurz zuvor geänderte Höhenbegrenzung
- eine konkrete Verkehrssituation, die eine gefahrlose Durchfahrt nahelegte
Problematisch ist allerdings, wenn ein Fahrer die Höhe seines regelmäßig gefahrenen Fahrzeugs nicht kennt oder bewusst mit einem Pkw-Navi fährt. Auch die kurzfristige Übernahme eines fremden Fahrzeugs entlastet in der Regel nicht. Die Maße zu ermitteln gehört zur Abfahrtskontrolle.
Wann haften angestellte Fahrer für den Schaden?
Bei grober Fahrlässigkeit haftet der Arbeitnehmer grundsätzlich voll. Das Bundesarbeitsgericht lässt aber Haftungserleichterungen zu, wenn der Verdienst des Fahrers in einem deutlichen Missverhältnis zum Schadensrisiko seiner Tätigkeit steht (BAG, Urt. v. 15.11.2012, Az. 8 AZR 705/11).
In die Abwägung sind dann alle Umstände einzubeziehen. Dies gilt z.B. für die Höhe des Schadens, die Stellung des Fahrers im Unternehmen, seine Vergütung und ob der Arbeitgeber das Risiko versichert hat. Bei normaler Fahrlässigkeit haftet der Fahrer regelmäßig nur anteilig, bei leichtester Fahrlässigkeit gar nicht.
Diese Grenzen gelten auch gegenüber dem Kaskoversicherer, denn er erwirbt den Anspruch des Arbeitgebers nur so, wie er besteht. Im Fall des OLG Dresden ist der Versicherer daran gescheitert.
Aspekte zugunsten des Fahrers
- Beweislast: Arbeitgeber und Versicherer müssen Pflichtverletzung, Verschuldensgrad und Schadenshöhe beweisen (§ 619a BGB).
- Organisationsverschulden: Hat der Arbeitgeber kein Lkw-Navi gestellt, ein falsch eingerichtetes Gerät ausgegeben oder per Disposition eine ungeeignete Route vorgegeben, kann das den Anspruch mindern (§ 254 BGB).
- Ausschlussfristen: Arbeits- und Tarifverträge sehen oft kurze Fristen vor, innerhalb derer Ansprüche geltend zu machen sind. Wird die Frist versäumt, verfällt der Anspruch, auch für den Versicherer, der ihn übernommen hat.
Ausführlich dazu: Haften Fahrer für Schäden am Dienstfahrzeug?
Wie sieht das in Zahlen in der Praxis aus?
Ein Fahrer übernimmt kurzfristig einen Sattelzug mit einem 3,95 Meter hohen Sattelauflieger. Er folgt der Route einer Navigations-App auf seinem Smartphone, die unter einer Bahnbrücke mit beschilderten 3,80 Metern hindurchführt. Der Fahrer achtet nicht auf die Höhenbeschränkung und fährt sich fest.
Es entstehen folgende Schäden:
- 25.000 Euro am Brückenbauwerk
- 18.000 Euro am Auflieger
- 2.400 Euro Folgeschaden, weil der Zug sechs Tage in der Werkstatt steht und ein Transportauftrag ausfällt
Der Gesamtschaden beträgt somit 45.400 Euro.
So verteilt er sich:
- Brücke (25.000 Euro): Der Haftpflichtversicherer zahlt. Grobe Fahrlässigkeit allein berechtigt ihn nicht zum Regress beim Fahrer.
- Auflieger (18.000 Euro): Der Kaskoversicherer zahlt 17.000 Euro an das Unternehmen. Die verbleibende Selbstbeteiligung von 1.000 Euro trägt das Unternehmen selbst. Eine Kürzung wegen grober Fahrlässigkeit scheidet aus, weil der Fahrer kein Repräsentant des Versicherungsnehmers ist.
- Kasko-Regress (bis zu 17.000 Euro): Der Kaskoversicherer kann den auf ihn übergegangenen Anspruch des Unternehmens gegen den Fahrer geltend machen. Wie hoch dieser Anspruch ist, richtet sich nach den arbeitsrechtlichen Haftungsgrundsätzen.
- Beim Unternehmen verbleibend (3.400 Euro): Die Selbstbeteiligung von 1.000 Euro und den Folgeschaden von 2.400 Euro ersetzt keine Versicherung. Diese Beträge kann das Unternehmen in denselben Grenzen vom Fahrer verlangen. Für den entgangenen Gewinn muss es konkret darlegen, welcher Auftrag ausgefallen ist und welchen Gewinn dieser erbracht hätte.
Gegenüber dem Fahrer stehen damit bis zu 20.400 Euro im Raum. Ob und in welcher Höhe er zahlen muss, hängt vom Grad seines Verschuldens und vom Verhältnis des Schadens zu seinem Verdienst ab.
Saß der Unternehmer selbst am Steuer, verschiebt sich das Bild. Dann kann der Kaskoversicherer seine Leistung kürzen, und der gekürzte Betrag bleibt beim Unternehmen.
Worauf sollten Werkstätten achten?
Bei einem Anstoß von oben wirken die Kräfte anders als bei einem gewöhnlichen Unfall. Neben dem sichtbaren Schaden an Dach und Aufbau verziehen sich häufig Spriegel, Rungen, Aufbaurahmen oder Befestigungspunkte am Fahrgestell. Diese Schäden zeigen sich oft erst bei der Vermessung oder nach dem Zerlegen.
Werkstätten sollten den Zustand deshalb vor Beginn der Arbeiten mit Fotos und Messprotokoll festhalten. Verdeckte Schäden sollten sie sofort dem Auftraggeber melden und dokumentieren. Bestreitet der Kaskoversicherer einzelne Positionen, kann diese Dokumentation die Erforderlichkeit der Reparaturmaßnahmen belegen und die Rechnung stützen. Sie hilft außerdem dem Unternehmen, wenn sich später herausstellt, dass die Beschilderung mangelhaft war und ein Dritter für den Schaden einstehen muss.
Was sollten Fahrer und Unternehmen nach einem Brückenanstoß tun?
- Fotos von Beschilderung, etwa vorhandenen Leitmalen, Brücke und Fahrzeug sofort sichern, bevor etwas verändert wird
- Fahrzeughöhe und Höhenangabe an der Brücke dokumentieren lassen
- Routenvorgaben, Navi-Einstellungen und Disposition festhalten
- Hergang gegenüber Versicherer und Arbeitgeber wahrheitsgemäß schildern, aber keine Mutmaßungen über die eigene Unaufmerksamkeit anstellen (siehe: Obliegenheit)
- Kaskobedingungen auf Verzicht wegen grober Fahrlässigkeit und Regressverzicht gegenüber Fahrern prüfen
Wenn Hindernisse aus dem Straßenraum Aufbauten beschädigen, stellt sich die Haftungsfrage gegenüber dem Straßenbaulastträger: Achtung, Ast!
Fazit
Ob ein Fahrer haftet, entscheidet sich selten allein an der Höhenbeschränkung. Maßgeblich sind die Umstände des Unfalls, die arbeitsrechtlichen Haftungsgrundsätze und die Versicherungsbedingungen. Regressforderungen sollten genau geprüft werden.
Kontaktieren Sie uns: Wir prüfen die Forderung und wehren unberechtigte Ansprüche konsequent ab.