Unfälle mit Leasingautos: Fällt das Leasingprivileg?
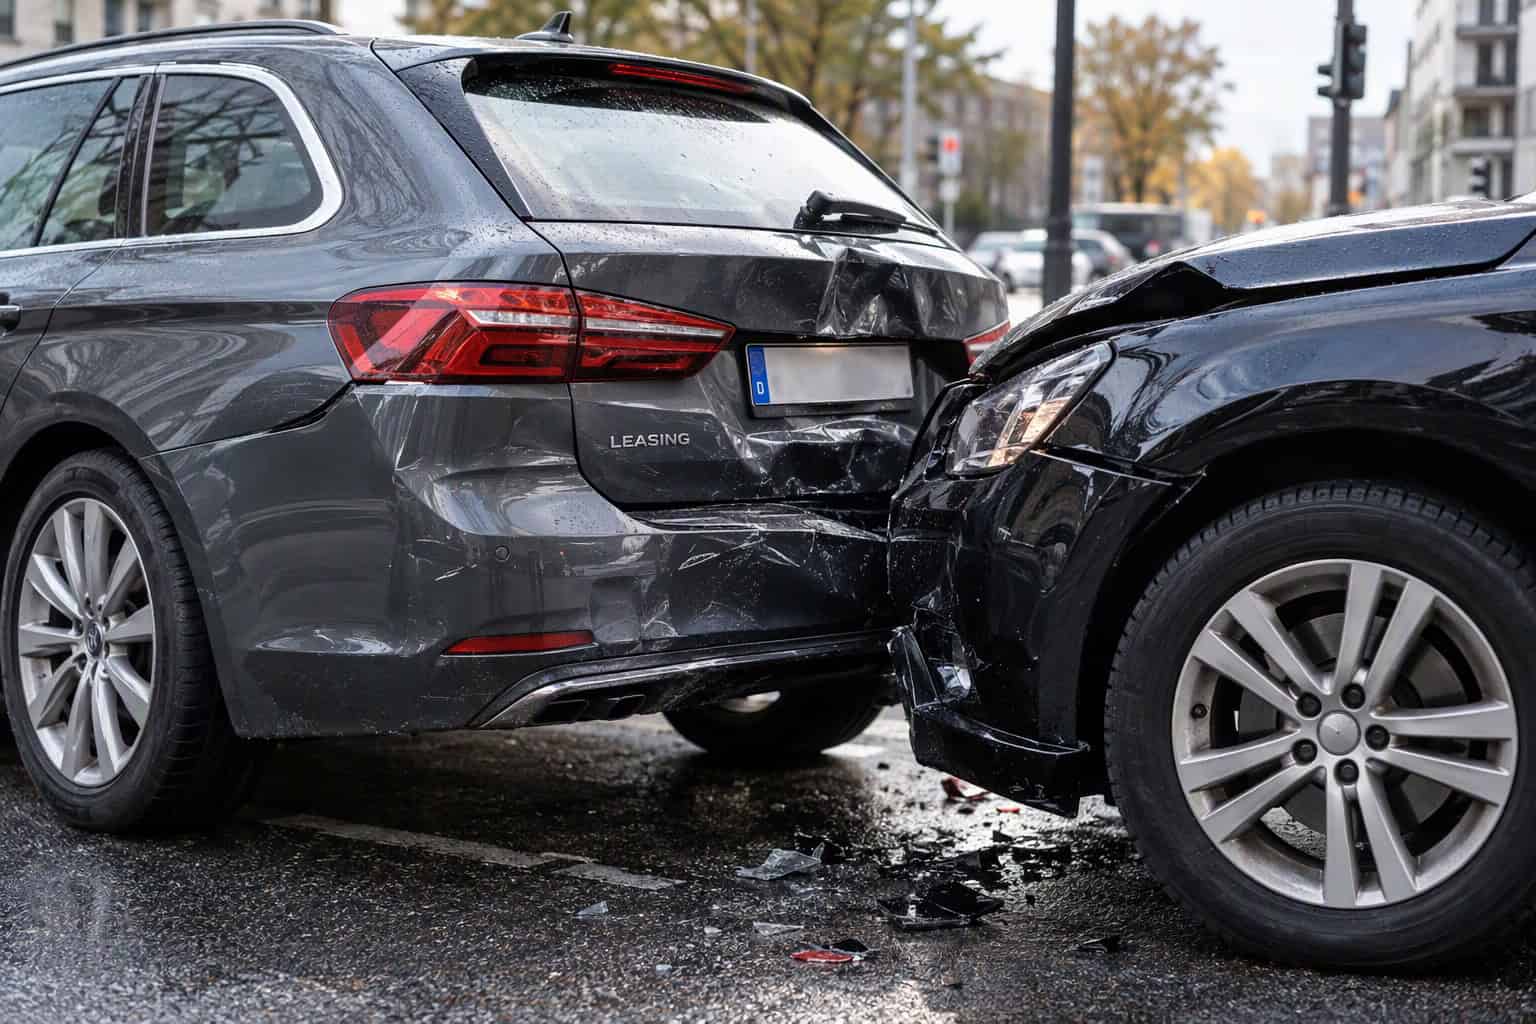
Ob ein beschädigtes Auto geleast ist oder nicht, scheint für die Regulierung eines Unfalls auf den ersten Blick keine Rolle zu spielen. Tatsächlich macht es heute einen erheblichen Unterschied.
Verursacht ein Leasingnehmer einen Unfall mit, kann die Leasinggesellschaft den Fahrzeugschaden trotzdem oft vollständig vom Haftpflichtversicherer des Unfallgegners ersetzt verlangen.
Eigentümer des Fahrzeugs ist die Leasinggesellschaft, Halter dagegen der Leasingnehmer. Die Mitschuld des Leasingnehmers schlägt daher bislang nicht ohne Weiteres auf die Ansprüche der Leasinggesellschaft durch. Dieselbe Sonderstellung hat die Bank, der ein finanziertes Fahrzeug zur Sicherheit übereignet ist. Betroffen sind viele: Nach einer Marktstudie des Bankenfachverbands aus dem Jahr 2024 werden rund 41 Prozent der privaten Pkw per Kredit oder Leasing finanziert. Auf diese Zahl stützt sich auch die Entwurfsbegründung.
Diese Sonderstellung soll entfallen. Das Bundesministerium der Justiz und für Verbraucherschutz (BMJV) hat am 2. Oktober 2026 den Referentenentwurf eines „Gesetzes zur verbesserten Abwicklung von Schäden an Leasingfahrzeugen und von Großschadensereignissen im Straßenverkehr“ veröffentlicht. Ein Referentenentwurf ist die erste Fassung eines Gesetzes, die ein Ministerium zur Diskussion stellt. Geltendes Recht ist er noch nicht. Bis zur Verabschiedung kann sich deshalb noch viel ändern. Möglich ist auch, dass der Entwurf gar nicht weiterverfolgt wird.
Was plant das Bundesjustizministerium?
Leasingprivileg: Wer welchen Anteil an einem Unfallschaden trägt, wird bisher nur zwischen den Haltern der beteiligten Fahrzeuge abgewogen. Ein neuer Satz in § 17 Abs. 2 StVG soll auch Eigentümer einbeziehen, die nicht Halter sind. Leasinggesellschaften und finanzierende Banken müssten sich dann die Mitschuld des Fahrers anrechnen lassen. Das gilt ebenso für die Betriebsgefahr ihres Fahrzeugs, also das Unfallrisiko, das von jedem Auto im Straßenverkehr ausgeht.
Höhere Haftungsgrenzen: Halter haften für Unfälle mit ihrem Fahrzeug auch ohne eigenes Verschulden, aber nur bis zu Höchstbeträgen (§ 12 StVG). Diese steigen für Personenschäden von 5 auf 10 Mio. Euro und für Sachschäden von 1 auf 2 Mio. Euro.
Höhere Mindestdeckung: Jede Kfz-Haftpflichtversicherung muss mindestens bestimmte Summen abdecken. Diese Mindestversicherungssummen sollen steigen:
- für Personenschäden auf 15 Mio. Euro (bisher 7,5 Mio.)
- für Sachschäden auf 2,5 Mio. Euro (bisher 1,3 Mio.)
- für reine Vermögensschäden, also Geldeinbußen ohne Personen- oder Sachschaden, auf 100.000 Euro (bisher 50.000)
Höhere Rückforderungen: Fährt der Fahrer etwa unter Alkohol oder ohne Fahrerlaubnis, zahlt der eigene Kfz-Haftpflichtversicherer zwar den Schaden des Unfallgegners. Er darf aber künftig bis zu 10.000 statt 5.000 Euro vom Versicherungsnehmer oder Fahrer zurückfordern (§ 5 Abs. 3 KfzPflVV). Bei Pflichtverletzungen nach dem Unfall, etwa einer Unfallflucht, steigen die Grenzen von 2.500 auf 5.000 Euro, in besonders schweren Fällen von 5.000 auf 10.000 Euro (§ 6 KfzPflVV).
Auto als Waffe: Opfer sollen sich auch bei vorsätzlichen Taten direkt an den Kfz-Haftpflichtversicherer wenden können.
Länder und Verbände können bis zum 30. Oktober 2026 Stellung nehmen. Danach muss das Bundeskabinett den Entwurf beschließen, anschließend beraten Bundestag und Bundesrat. Die meisten Änderungen sollen am ersten Tag des zweiten auf die Verkündung folgenden Quartals in Kraft treten. Wird das Gesetz zum Beispiel im Mai 2027 verkündet, gälten sie ab dem 1. Oktober 2027. Für Unfälle vor diesem Tag gilt nach dem geplanten § 65 Abs. 8 StVG das bisherige Recht weiter.
Warum können Leasinggesellschaften heute trotz Mitschuld des Fahrers vollen Ersatz verlangen?
Die Abwägung nach § 17 StVG findet bislang nur zwischen Haltern statt, also zwischen denjenigen, die ein Fahrzeug auf eigene Rechnung nutzen. Die Leasinggesellschaft muss sich deshalb bei ihrem Anspruch auf Ersatz des Fahrzeugschadens aus § 823 BGB weder eine Mitschuld des Fahrers noch die Betriebsgefahr des geleasten Fahrzeugs anrechnen lassen (BGH, Urt. v. 10.07.2007, Az. VI ZR 199/06).
Anders ist es, wenn dem Unfallgegner kein Fehler nachgewiesen werden kann. Dann haftet er nur, weil er Halter ist (§ 7 StVG). Die Leasinggesellschaft muss sich in diesem Fall eine nachgewiesene Schuld ihres Fahrers anrechnen lassen (§ 9 StVG). Hat etwa der Leasingfahrer den Unfall allein verschuldet, bekommt sie in der Regel nichts. Die Betriebsgefahr des Leasingfahrzeugs zählt aber auch dann nicht (BGH, Urt. v. 07.03.2017, Az. VI ZR 125/16).
Das Ministerium begründet die Reform damit, dass der Unfallgegner keinen Einfluss darauf hat, ob das andere Fahrzeug geleast oder finanziert ist, und je nach Unfall trotzdem schlechter dasteht. Der Deutsche Verkehrsgerichtstag, ein jährlicher Fachkongress zum Verkehrsrecht, hatte die Gleichstellung bereits 2011 und 2019 empfohlen.
Stehen Leasingnehmer künftig besser oder schlechter da?
Entscheidend ist, ob dem Fahrer des Leasingfahrzeugs eine Mitschuld nachgewiesen werden kann und ob eine Vollkasko besteht.
Beide Fahrer trifft eine Mitschuld
Heute zahlt der Haftpflichtversicherer des Unfallgegners der Leasinggesellschaft den vollen Schaden. Den Teil, der auf die Mitschuld des Leasingfahrers entfällt, kann er sich aber vom Fahrer oder vom Leasingnehmer zurückholen. Diesen Rückgriff zahlt die eigene Kfz-Haftpflichtversicherung nicht. Sie ersetzt nur Schäden anderer, nicht Schäden am eigenen Fahrzeug (A.1.5.3 der GDV-Musterbedingungen AKB 2015). Auch die Vollkasko springt dafür nach Einschätzung des Ministeriums in aller Regel nicht ein.
Künftig zahlt der Versicherer des Unfallgegners von vornherein nur seinen Anteil, etwa 60 Prozent bei einer Haftungsquote von 60:40 zulasten seines Versicherungsnehmers. Den Rest kann der Leasingnehmer über seine Vollkasko abrechnen. Selbstbeteiligung, Gutachter- und Abschleppkosten erhält er über das sogenannte Quotenvorrecht vorrangig aus dem Anteil des gegnerischen Haftpflichtversicherers, also bis zur Höhe von dessen Haftungsquote.
Rechenbeispiel: Der Gesamtschaden am Leasingfahrzeug beträgt 20.000 Euro:
- Reparaturkosten: 18.000 Euro
- Gutachterkosten: 1.200 Euro
- Wertminderung: 500 Euro
- Abschleppkosten: 300 Euro
Die Haftungsquote liegt bei 60:40 zulasten des Unfallgegners, die Vollkasko hat eine Selbstbeteiligung von 1.000 Euro.
Nach heutigem Recht zahlt der gegnerische Versicherer der Leasinggesellschaft 20.000 Euro. Anschließend kann er 40 Prozent, also 8.000 Euro, vom Fahrer des Leasingfahrzeugs zurückverlangen, wenn er dessen Mitschuld beweist. Ist der Fahrer nicht der Leasingnehmer selbst, kommt der Rückgriff auch gegen den Leasingnehmer in Betracht. Er muss der Leasinggesellschaft aus dem Leasingvertrag für ein Verschulden des Fahrers einstehen, dem er das Auto überlassen hat (§ 280 Abs. 1, § 278 BGB). Die bloße Klausel im Leasingvertrag, wonach der Leasingnehmer für Schäden auch ohne Verschulden haftet, reicht für einen Rückgriff dagegen nicht (BGH, Urt. v. 18.04.2023, Az. VI ZR 345/21). Für den Rückgriff kommt in der Regel keine Versicherung auf.
Nach dem Entwurf zahlt der gegnerische Versicherer 12.000 Euro. Die Vollkasko übernimmt Reparatur und Abschleppen abzüglich Selbstbeteiligung, also 17.300 Euro. Nicht von der Vollkasko gedeckt bleiben Selbstbeteiligung, Gutachterkosten und Wertminderung, zusammen 2.700 Euro. Diese Positionen können über das Quotenvorrecht vorrangig aus dem Haftungsanteil des gegnerischen Versicherers verlangt werden. Im vereinfachten Beispiel reichen die 12.000 Euro dafür aus.
Der Schaden ist damit vollständig gedeckt. Den Leasingnehmer trifft vor allem die Rückstufung im Schadenfreiheitsrabatt der Kasko, die er in den Folgejahren über höhere Beiträge spürt. Leasingnehmer mit Vollkasko können in dieser Konstellation also profitieren.
Der Hergang lässt sich nicht aufklären
Heute muss der Unfallgegner den Fahrzeugschaden vollständig ersetzen, denn die Betriebsgefahr des Leasingfahrzeugs zählt nicht. Ohne nachgewiesenes Verschulden des Fahrers kann sich sein Versicherer auch nichts zurückholen. Der Leasingnehmer haftet der Leasinggesellschaft als Halter nicht für Schäden am Leasingfahrzeug selbst (BGH, Urt. v. 07.12.2010, Az. VI ZR 288/09).
Künftig würden in diesem Fall beide Seiten bei vergleichbarer Betriebsgefahr, etwa zweier Pkw, grundsätzlich zur Hälfte haften. So gilt es heute schon zwischen zwei Haltern (BGH, Urt. v. 13.12.2011, Az. VI ZR 177/10).
Die verbleibende Hälfte muss der Leasingnehmer dann selbst tragen oder über seine Vollkasko abrechnen. Bei einem Totalschaden droht eine weitere Lücke: Der Betrag, den der Leasingnehmer nach dem Vertrag an die Leasinggesellschaft zahlen muss (Ablösewert), liegt oft über dem, was das Auto vor dem Unfall noch wert war (Wiederbeschaffungswert). Diese Differenz schließt in der Regel nur eine GAP-Deckung.
Worauf sollten Werkstätten und Autohäuser achten?
Bis zum Inkrafttreten ändert sich für laufende Reparaturaufträge nichts. Danach gilt: Trifft die Seite des geleasten oder finanzierten Fahrzeugs eine Mitschuld, zahlt der Haftpflichtversicherer des Unfallgegners nur noch seinen Anteil am Schaden. Eine Abtretung an die Werkstatt sichert dann auch nur diesen Anteil. Je größer die Mitschuld des Kunden, desto größer der Teil der Rechnung, den der gegnerische Versicherer nicht bezahlt.
Klären Sie deshalb vor größeren Reparaturen mit dem Kunden, ob eine Kaskoversicherung besteht und der Schaden dort gemeldet ist. Ist die Schuldfrage streitig, gehört die Prüfung der Ansprüche in anwaltliche Hand.
Was ändert sich für Fuhrparks?
Heute kann der gegnerische Haftpflichtversicherer angestellte Fahrer in Anspruch nehmen, die einen Unfall mitverschuldet haben, und daneben das Unternehmen als Leasingnehmer. Ob der Fahrer den Betrag selbst tragen muss, richtet sich nach den Grundsätzen der Arbeitnehmerhaftung:
- Bei leichtester Fahrlässigkeit haftet der Fahrer im Verhältnis zum Arbeitgeber nicht, bei normaler Fahrlässigkeit in der Regel nur anteilig. Soweit er danach nicht haften muss, kann er vom Arbeitgeber verlangen, ihn von der Forderung freizustellen (BAG, Urt. v. 15.09.2016, Az. 8 AZR 187/15).
- Bei grober Fahrlässigkeit haftet der Arbeitnehmer grundsätzlich voll. Das Bundesarbeitsgericht lässt aber Haftungserleichterungen zu, wenn der Verdienst des Fahrers in einem deutlichen Missverhältnis zum Schadensrisiko seiner Tätigkeit steht (BAG, Urt. v. 15.11.2012, Az. 8 AZR 705/11).
Solche Rückgriffe des gegnerischen Haftpflichtversicherers gegen Fahrer und Unternehmen würden künftig entfallen. Den eigenen Haftungsanteil am Fahrzeugschaden trägt der Fuhrpark dann aber von vornherein selbst oder rechnet ihn über die Vollkasko ab.
Bei den Versicherungssummen besteht wenig Handlungsbedarf. Nach der Entwurfsbegründung liegen mindestens 99,3 Prozent der Verträge schon heute über den geltenden Mindestsummen, die meisten davon nach Einschätzung des Ministeriums auch über den neuen. Für Verträge auf Mindestniveau gelten die neuen Summen ab dem Inkrafttreten automatisch, eine Vertragsänderung ist nicht nötig (§ 10 KfzPflVV). Fuhrparkverantwortliche sollten dennoch prüfen, welche Summen je verletzter Person und je Unfall versichert sind. Anders als die Halterhaftung kennt die Haftung für eigenes Verschulden keine Obergrenze (§ 823 BGB). Was über die Versicherungssumme hinausgeht, muss der Verantwortliche selbst bezahlen.
Was gilt, wenn ein Fahrzeug als Waffe eingesetzt wird?
Wer ein Fahrzeug vorsätzlich als Waffe einsetzt, ist für diesen Schadenfall nicht versichert (§ 103 VVG). Hat der Täter den Versicherungsvertrag selbst abgeschlossen, können sich Opfer heute nicht direkt an den Kfz-Haftpflichtversicherer wenden.
Dasselbe gilt in der Regel, wenn der Täter das Fahrzeug gestohlen hat, denn dann haftet der Halter nicht (§ 7 Abs. 3 StVG). In beiden Fällen ist die Verkehrsopferhilfe zuständig, ein Entschädigungsfonds der Versicherungswirtschaft (§ 12 PflVG).
Ist der Täter ein Fahrer, dem der Halter das Auto überlassen hat, zahlt der Versicherer zwar, aber nur bis zu den niedrigeren Höchstbeträgen der Halterhaftung (BGH, Urt. v. 18.12.2012, Az. VI ZR 55/12).
Nach einer Neufassung des § 117 Abs. 3 VVG sollen sich Opfer künftig in allen diesen Fällen an den Kfz-Haftpflichtversicherer halten können. Er würde dann bis zur Mindestversicherungssumme zahlen. Das gilt allerdings nur, soweit nicht andere Versicherungen oder Sozialversicherungsträger wie die Krankenkasse den Schaden abdecken. Diese Regelung soll erst am 1. Januar des übernächsten Jahres nach der Verkündung in Kraft treten. Wird das Gesetz etwa 2027 verkündet, gälte sie ab dem 1. Januar 2029.
Praxishinweise
- Für Unfälle bis zum Inkrafttreten gilt das Leasingprivileg weiter. Kürzungen unter Hinweis auf die geplante Reform müssen Geschädigte nicht hinnehmen.
- Leasingnehmer sollten Leasingvertrag und Versicherungsschein prüfen: Besteht eine Vollkasko, mit welcher Selbstbeteiligung, und besteht eine GAP-Deckung?
- Ist die Schuldfrage streitig, sichern Sie Fotos, Zeugen und eine Unfallskizze. Der Haftungsanteil bestimmt künftig auch, wie viel des Schadens am Leasingfahrzeug ersetzt wird.
- Nach geltendem Recht gilt: Fordert der Haftpflichtversicherer des Unfallgegners Geld vom Fahrer oder vom Leasingnehmer zurück, muss er das Mitverschulden des Fahrers beweisen. Bleibt der Hergang offen, kann er nichts zurückverlangen.
Aktuell liegt nur ein Referentenentwurf vor, an dem sich noch einiges ändern kann. Die Stoßrichtung des Entwurfs ist aber erkennbar: Künftig würde bei Unfällen mit geleasten und finanzierten Fahrzeugen die Haftungsquote darüber entscheiden, in welchem Umfang der Fahrzeugschaden ersetzt wird.
Eines bleibt unverändert!
Sie waren in einen Unfall verwickelt? Kontaktieren Sie uns frühzeitig!
Wir prüfen Ihre Ansprüche und setzen sie gegenüber Versicherern konsequent durch.
Verwandte Stichwörter
Betriebsgefahr, GAP-Deckung (Differenzkasko), Kaskoversicherung, Leasing, Quotenvorrecht