Leasing Totalschaden: Gilt das Restwertangebot?
Nach einem Totalschaden scheint die Rechnung einfach: Der Kaskoversicherer zahlt den Wiederbeschaffungswert abzüglich Restwert und den Rest trägt der Leasingnehmer.
Streit gibt es, wenn der Versicherer den Restwert am Höchstgebot einer Restwertbörse festmacht, nicht selten von einem Aufkäufer im Ausland. Das OLG München hat mit Urt. v. 19.03.2026, Az. 14 U 2762/25 e, bei einem Leasingfahrzeug nur den tatsächlich erzielten Erlös angerechnet.
Was war passiert?
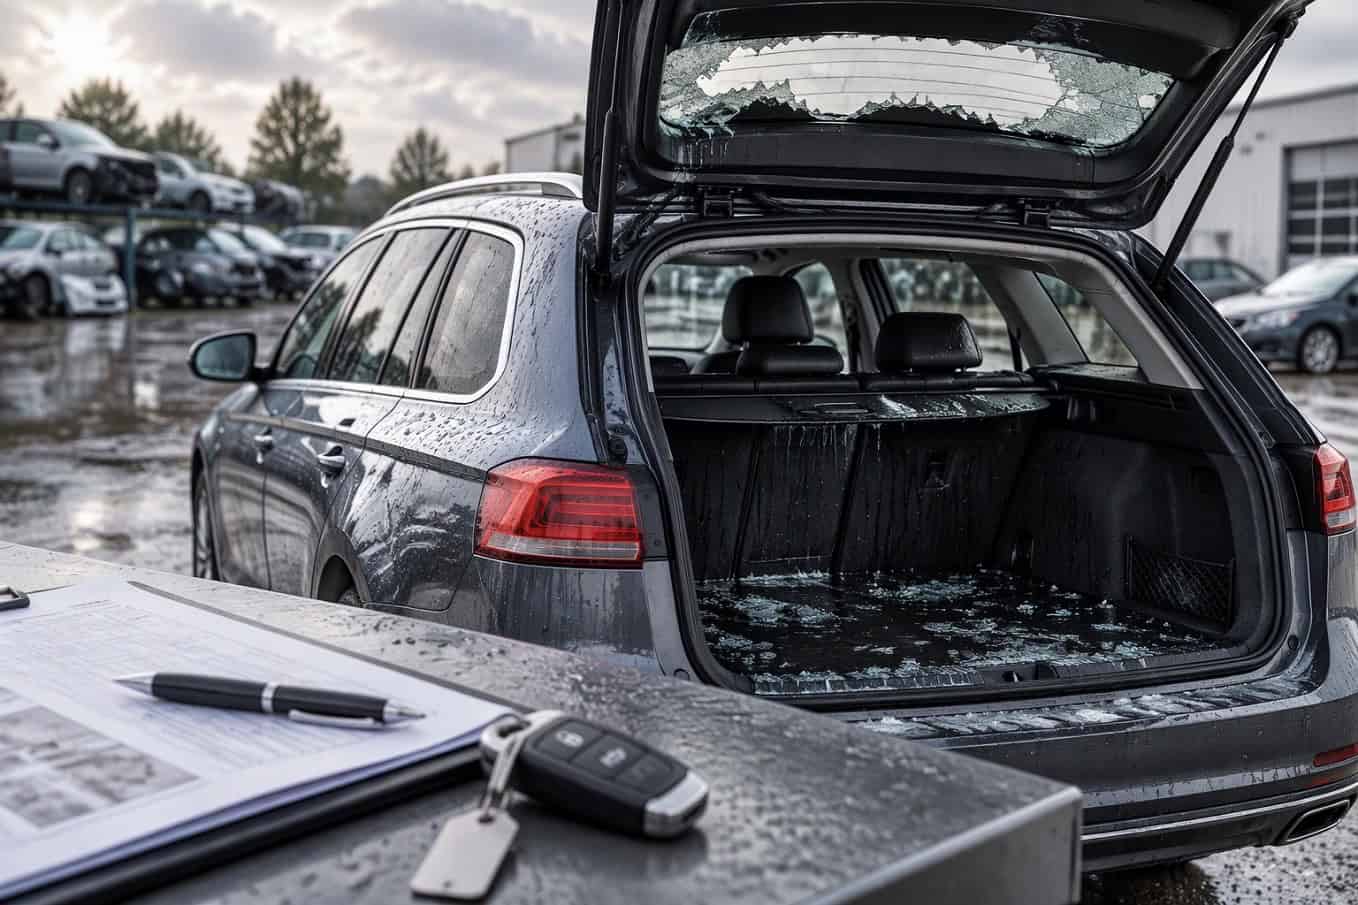
Am 10.07.2024 zerschlug Hagel die Heckscheibe eines Leasingfahrzeugs und eindringendes Wasser beschädigte die Elektrik. Die Schäden waren so schwer, dass das Fahrzeug zum Totalschaden wurde. Leasingnehmerin war die Ehefrau des Klägers, der die Kaskoversicherung als Versicherungsnehmer abgeschlossen hatte und das Gutachten setzte den Wiederbeschaffungswert mit 32.773,11 € netto an.
Der Versicherer legte bei der Abrechnung das Höchstgebot eines litauischen Aufkäufers über 20.809,24 € netto zugrunde und überwies 11.963,87 € an die Leasinggesellschaft. Verkauft wurde das Fahrzeug später für 13.445,30 € netto an einen anderen Käufer. Bei der Aufhebung des Leasingvertrags musste die Leasingnehmerin weitere 10.105,75 € an die Leasinggesellschaft zahlen.
Wie haben die Gerichte das Restwertangebot bewertet?
Mit der Klage machte der Kläger für seine Ehefrau die Differenz zwischen angesetztem Restwert und tatsächlichem Erlös geltend. Das LG Augsburg wies sie mit Urt. v. 21.08.2025, Az. 91 O 4265/24, ab und begründete dies damit, dass einer Leasinggesellschaft als wirtschaftlich tätigem Unternehmen die Annahme eines solchen Angebots zumutbar sei.
Das OLG München folgte dem Versicherer im Ausgangspunkt. Das Restwertangebot des Versicherers sei für den Versicherungsnehmer zwar grundsätzlich „bindend“ und wer unterhalb des Gebots verkauft, trägt die Differenz selbst. Ein weiterer Aspekt, war, dass es bei Leasingfahrzeugen es in der Regel auf die Verhältnisse der Leasinggesellschaft als Eigentümerin ankomme, nicht auf die der Leasingnehmerin. Das Angebot musste daher nicht aus dem deutschsprachigen Raum stammen.
Warum war das Angebot trotzdem unzumutbar?
Der Senat stellte aber klar, dass die Bindung nur so weit reicht, wie das
Angebot zumutbar ist. Unzumutbar kann ein Restwertangebot etwa sein bei
- einem Gebot weit über dem regional erzielbaren Restwert, das aus einem unseriösen Markt stammt
- dem Verdacht der Illegalität
- einem weit entfernten Aufkäufer ohne klare Abholbereitschaft
- dem Risiko, sich mit dem Käufer über Sachmängel streiten zu müssen
Am Käufer lag es nicht. Der Sachverständige beschrieb ihn als etablierten Aufkäufer, und das Gericht hatte an seiner Seriosität keine Zweifel.
Das Problem steckte im Angebot selbst. Die Schadensbeschreibung erwähnte weder die ausgefallene Elektronik noch die fehlende Fahrbereitschaft. Der Verkäuferseite drohte damit ein Streit über Sachmängel (§ 434 BGB), womöglich vor einem ausländischen Gericht. Zudem ließ das Angebot offen, ob der Käufer das Fahrzeug auf eigene Kosten abholt. Insbesondere bei einem weit entfernten Aufkäufer gilt, dass muss die Abholung kostenlos sein oder der Versicherer die Transportkosten übernehmen muss.
Wer ein unzumutbares Angebot ablehnt, darf das Fahrzeug auch an einen regionalen Käufer zu einem niedrigeren Preis verkaufen. Angerechnet wird dann nur der tatsächlich erzielte Erlös.
Wie viel musste der Kaskoversicherer nachzahlen?
Das Gericht legte folgende Beträge zugrunde (alle netto):
- Wiederbeschaffungswert: 32.773,11 €
- Restwert laut Versicherer: 20.809,24 €
- Zahlung des Versicherers: 11.963,87 €
- tatsächlich erzielter Erlös: 13.445,30 €
- Nachzahlung laut Urteil: 7.363,86 € nebst Zinsen
Zwischen dem vom Versicherer angesetzten Restwert und dem tatsächlichen Verkaufserlös lagen mehr als 7.300 €. Um genau diesen Betrag fiel die Kaskoentschädigung zu niedrig aus. Zugesprochen wurde die Nachzahlung der Ehefrau.
Als versicherter Person stehen ihr die Rechte aus dem Vertrag zu (§ 44 Abs. 1 VVG), ihr Ehemann durfte sie als Versicherungsnehmer gerichtlich geltend machen (§ 45 Abs. 1 VVG). Die Revision hat das OLG nicht zugelassen.
Für Leasingnehmer heißt das: Ein unzumutbares Restwertangebot geht zulasten des Versicherers, nicht des Leasingnehmers.
Was sollten Leasingnehmer aus dem Urteil mitnehmen?
- Ein Restwertangebot lässt sich vor allem über seinen Inhalt angreifen. Den Einwand, der Käufer sei unseriös, konnte die Klägerseite nicht beweisen.
- Das Angebot sollte mit dem Gutachten abgeglichen werden. Fehlen Schäden wie der Ausfall der Elektronik oder ist die Abholung samt Transportkosten nicht geregelt, spricht das gegen die Zumutbarkeit.
- Restwertangebote sind befristet, im zugrunde liegenden Fall bis zum 10.11.2024. Der Verkauf sollte mit der Leasinggesellschaft als Eigentümerin abgestimmt und die Gründe für die Ablehnung des Angebots sollten festgehalten werden.
- Die Zahlung von 10.105,75 € bei der Vertragsaufhebung zeigt, wie schnell zwischen Kaskoentschädigung und Leasingablösewert eine erhebliche Lücke entstehen kann. Ob eine GAP-Deckung besteht, gehört deshalb zu den ersten Prüfungsschritten.
Was gilt gegenüber dem Haftpflichtversicherer des Unfallgegners?
Gegenüber dem Haftpflichtversicherer des Unfallgegners richtet sich die Abrechnung nach dem Schadensrecht (§ 249 BGB). Bei Leasingfahrzeugen stellt der BGH auch dort auf die Erkenntnis- und Einflussmöglichkeiten der Leasinggesellschaft ab (Urt. v. 02.07.2024, Az. VI ZR 211/22). Der private Geschädigte darf sein Fahrzeug dagegen grundsätzlich zu dem Restwert verkaufen, den sein Sachverständiger auf dem regionalen Markt ermittelt hat (Urt. v. 25.06.2019, Az. VI ZR 358/18). Die Restwertfrage ist in der Kasko und gegenüber dem Haftpflichtversicherer deshalb jeweils eigens zu beantworten.
Ihr Kaskoversicherer rechnet nach einem Totalschaden mit einem Restwertangebot ab, das sich nicht realisieren lässt? Kontaktieren Sie uns frühzeitig! Wir prüfen den Sachverhalt und setzen Ihre Ansprüche konsequent durch.
Siehe auch: