Wann ist eine Schlittenfahrt versichert?
Was uns die KI über den durchschnittlichen Versicherungsnehmer lehrt
Ein Unfall auf der Skipiste
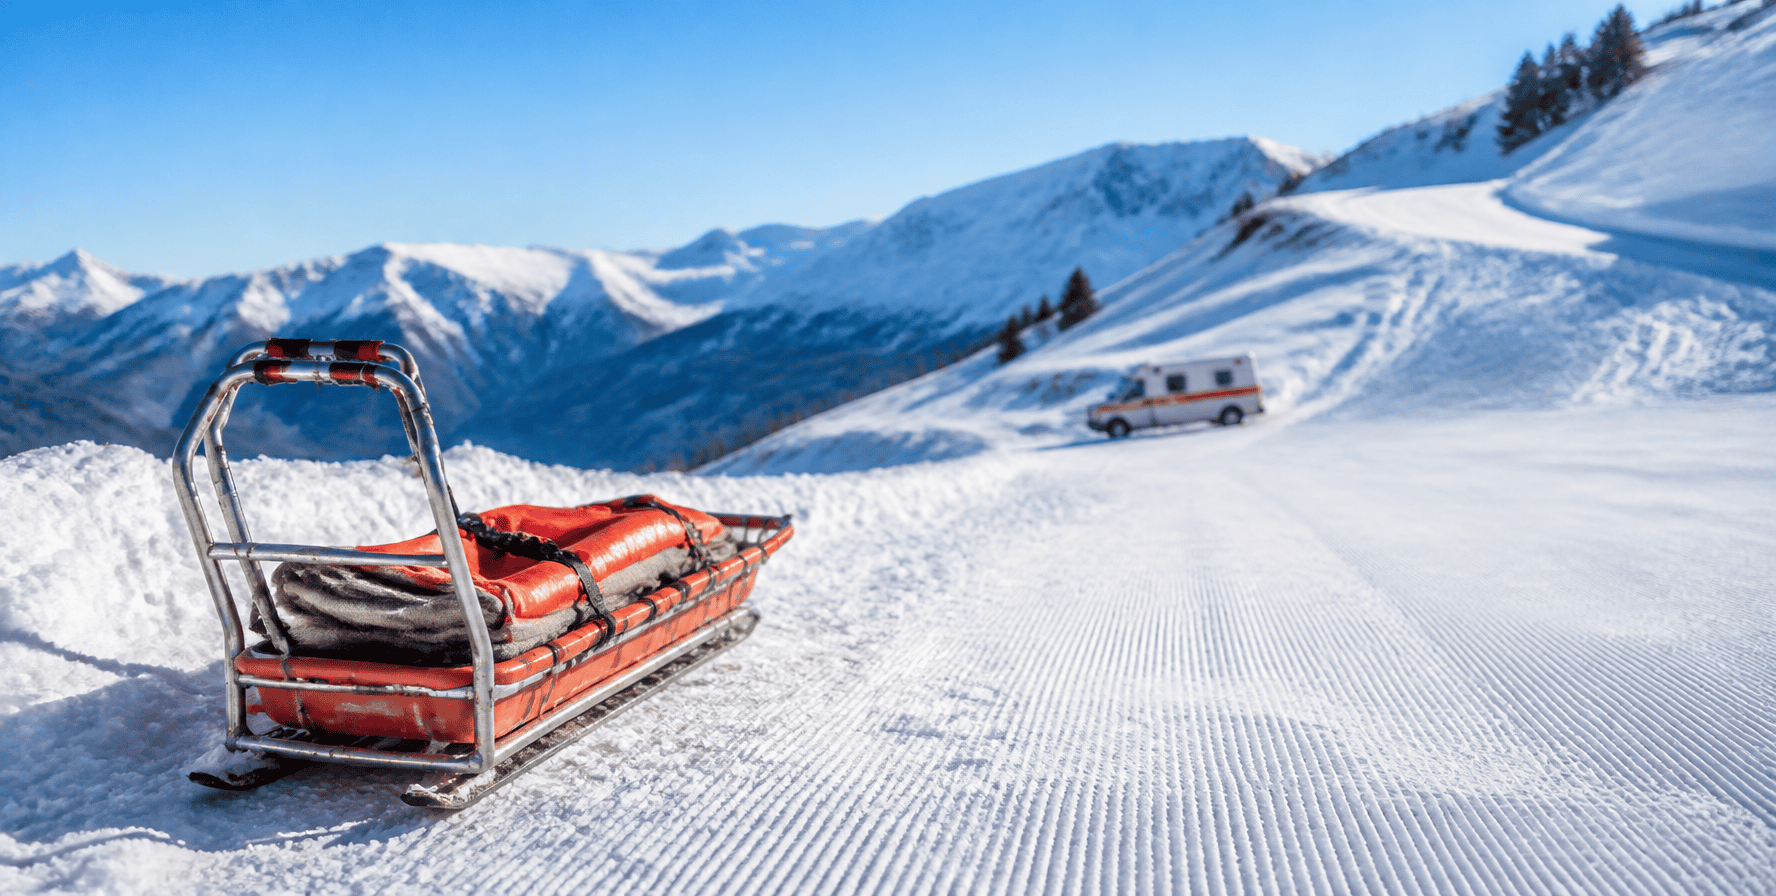
Der Sachverhalt, über den der 4. Zivilsenat des OLG Dresden mit Beschluss vom 27.01.2026, Az. 4 U 1229/25, zu entscheiden hatte, war alles andere als außergewöhnlich: Eine privat krankenversicherte Klägerin hatte im europäischen Ausland einen Unfall auf einer Skipiste erlitten. Sie wurde mit einem Schlitten vom Unfallort zu einem Rettungswagen gebracht, der sie anschließend in das nächstgelegene Krankenhaus fuhr. Die Klägerin begehrte die Erstattung der durch die Schlittenrettung entstandenen Kosten. Die dem Versicherungsvertrag zugrunde liegenden Tarifbestimmungen sahen vor, dass Transportkosten durch „Rettungsfahrzeuge“ und „Hubschrauber“ bei Vorliegen der sonstigen Voraussetzungen erstattungspflichtig sind.
Ist ein Schlitten ein Rettungsfahrzeug?
Zunächst ging es in dem Rechtsstreit darum, ob der beklagte Versicherer die im Ausland angefallenen Kosten auf die Höhe der in Deutschland geltenden Gebühren begrenzen durfte. Das bejahte das OLG Dresden und beschäftigte sich anschließend mit der Frage, ob ein Schlitten überhaupt als Rettungsfahrzeug anzusehen ist.
Der durchschnittliche Versicherungsnehmer als Maßstab
Wie bei der Auslegung von Versicherungsklauseln üblich, wies der Senat darauf hin, dass die fragliche Klausel so auszulegen sei, wie ein durchschnittlicher, um Verständnis bemühter Versicherungsnehmer sie bei verständiger Würdigung, aufmerksamer Durchsicht und unter Berücksichtigung des erkennbaren Sinnzusammenhangs versteht.
Anschließend vertrat das OLG Dresden die Auffassung, ein solcher Versicherungsnehmer werde einen Bergrettungsschlitten selbstverständlich weder als Rettungsfahrzeug noch als Hubschrauber ansehen. Zur Begründung verwies das Gericht unter anderem darauf, dass ein durchschnittlicher Versicherungsnehmer die einschlägigen Begriffsbestimmungen des sächsischen Rettungsdienstrechts nicht kenne. Dieses Argument ist ebenso zutreffend wie die Feststellung, dass wohl die allermeisten Versicherungsnehmer davon ausgehen werden, dass ein Schlitten kein Hubschrauber ist.
Was würde eine KI antworten?
Die Entscheidung wirft allerdings eine weitergehende Frage auf. Woher weiß das Gericht eigentlich, was sich ein durchschnittlicher Versicherungsnehmer unter einem Rettungsfahrzeug vorstellt? Diese Frage begleitet die Auslegung von Versicherungsbedingungen seit Jahrzehnten. Heute stellt sie sich jedoch unter neuen Vorzeichen. Denn anders als noch vor wenigen Jahren steht nahezu jedem Versicherungsnehmer mit allgemein zugänglichen KI-Systemen ein jederzeit verfügbarer Informationsassistent zur Verfügung.
Man könnte das Problem daher auch einmal aus einer anderen Perspektive betrachten. Welches Verständnis entwickelt ein durchschnittlicher Versicherungsnehmer, wenn er zur Klärung einer solchen Begriffsfrage auf allgemein zugängliche KI zurückgreift?
Wohlgemerkt geht es dabei nicht um Spezialprogramme oder KI-Anwendungen der Versicherungswirtschaft. Maßgeblich ist gerade der Verständnishorizont eines Versicherungsnehmers ohne versicherungsrechtliche Spezialkenntnisse.
Ist ein Bergrettungsschlitten ein Rettungsfahrzeug?
Befragt man eine allgemein zugängliche KI nach der Bedeutung des Begriffs „Rettungsfahrzeug“, erhält man regelmäßig eine Definition, die auf die Funktion des Transportmittels abstellt. So wird ein Rettungsfahrzeug häufig als ein speziell ausgestattetes Einsatzfahrzeug des Rettungsdienstes beschrieben, das dem Transport von Notfallpatienten dient.
Ein Bergrettungsschlitten ist speziell ausgestattet. Er verfügt über eine Trage und wird von Rettungsorganisationen gerade zu dem Zweck vorgehalten, verletzte Personen liegend von der Piste zu transportieren.
Der verbleibende Zweifel betrifft damit vor allem die Frage, ob ein Schlitten überhaupt als Fahrzeug anzusehen ist. Fragt man die KI erneut, erhält man typischerweise die Antwort, ein Fahrzeug sei ein mobiles Transport- und Verkehrsmittel, das dazu dient, Personen, Tiere oder Güter von einem Ort zum anderen zu bewegen.
Dass ein Bergrettungsschlitten ein mobiles Transportmittel ist, das Personen von einem Ort zum anderen befördert, dürfte schwerlich zu bestreiten sein.
Der Versicherungsnehmer im Zeitalter der KI
Macht man sich dieses Vorverständnis zu eigen, erscheint die Annahme zumindest diskussionswürdig, dass ein um Verständnis bemühter Versicherungsnehmer bei der Lektüre der Tarifbedingungen durchaus zu dem Schluss gelangen kann, auch ein Bergrettungsschlitten könne unter den Begriff des Rettungsfahrzeugs fallen.
Es gibt gute Gründe, den Wissensstand einer KI nicht pauschal dem durchschnittlichen Versicherungsnehmer zuzurechnen. Gleichwohl verändert künstliche Intelligenz die tatsächlichen Informationsmöglichkeiten der Verbraucher. Je einfacher die fragliche Sachfrage ist, desto schwerer dürfte es künftig fallen, die durch KI leicht zugänglichen Erkenntnisse bei der Auslegung von Versicherungsbedingungen vollständig auszublenden.
Der Fall aus Dresden beantwortet diese Frage noch nicht. Er zeigt aber, dass sich künftig durchaus die Frage stellen könnte, ob das traditionelle Bild des durchschnittlichen Versicherungsnehmers unter den Bedingungen digitaler Informationsbeschaffung unverändert fortgeschrieben werden kann.
Ausgerechnet die scheinbar banale Frage, ob ein Schlitten ein Rettungsfahrzeug ist, liefert damit Denkanstöße für eine deutlich grundsätzlichere Diskussion: Wer ist eigentlich der durchschnittliche Versicherungsnehmer im Zeitalter der künstlichen Intelligenz?